Un cierre mensual que depende de hojas de cálculo dispersas, comprobantes pendientes y revisiones de último momento no es solo un problema contable. Es una señal de que la empresa no está viendo su operación con la oportunidad que necesita. Entender qué es ciclo contable permite convertir cada movimiento diario en información financiera confiable para controlar el negocio, cumplir obligaciones y decidir con mayor seguridad.
Qué es ciclo contable
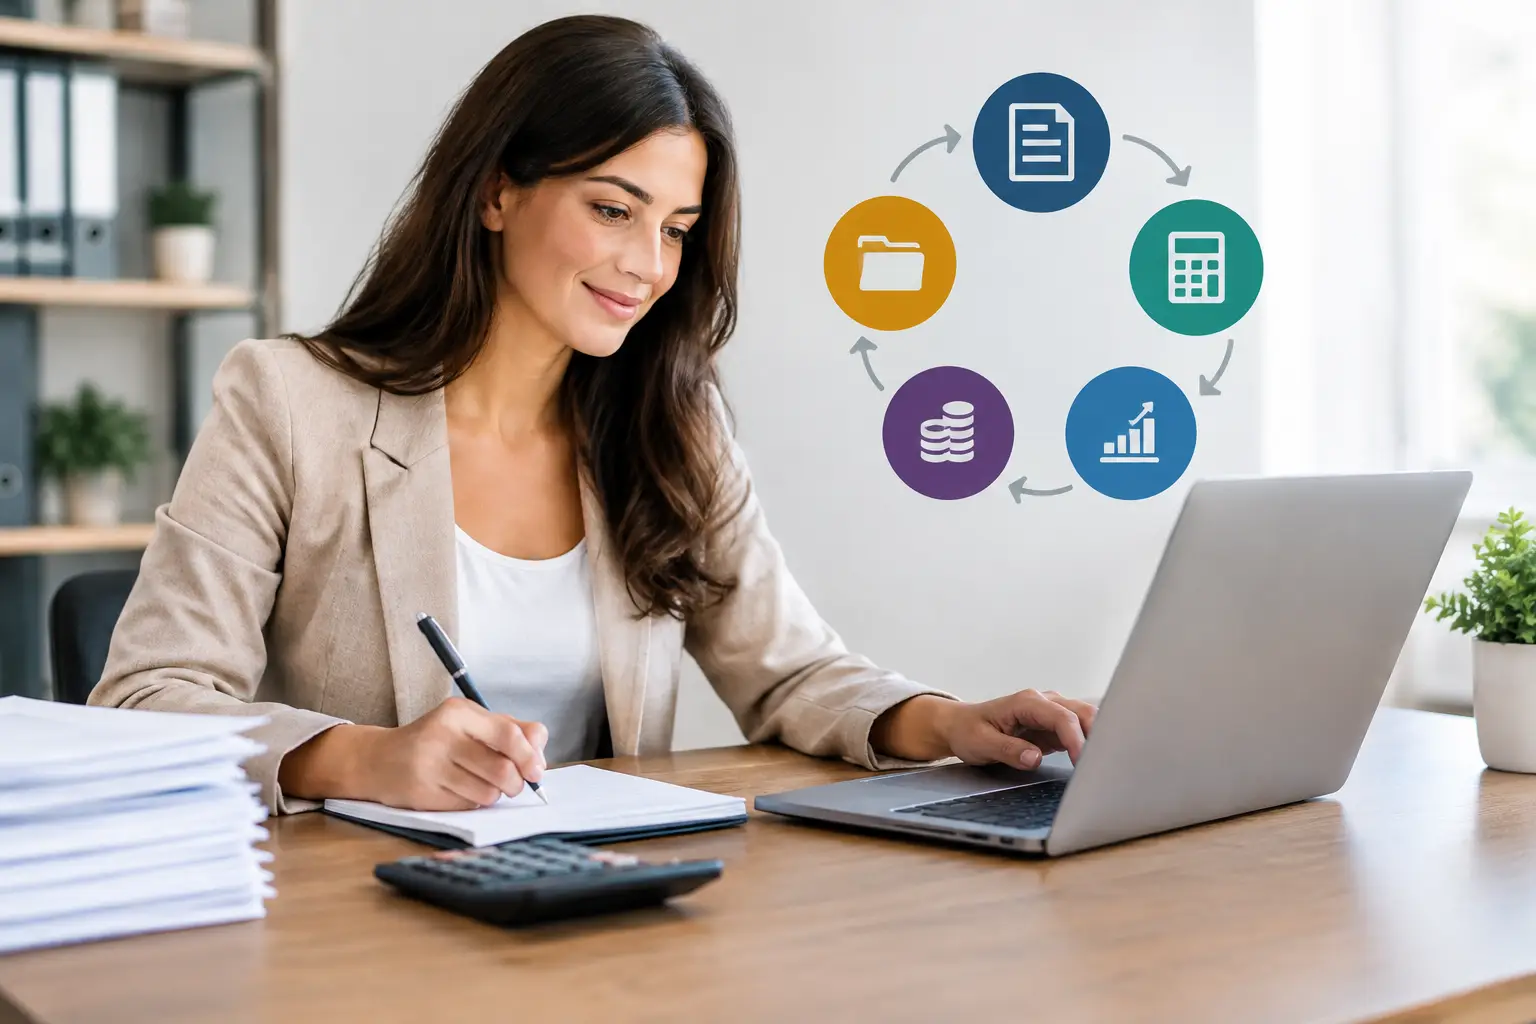
El ciclo contable es el conjunto ordenado de actividades que permite identificar, registrar, clasificar, verificar y resumir las transacciones económicas de una empresa durante un período determinado. Su resultado son estados financieros que reflejan la situación real del negocio: qué posee, qué debe, cuánto vendió, cuánto gastó y cuál fue su resultado.
Aunque suele asociarse al cierre de cada mes, el ciclo comienza mucho antes. Inicia en el momento en que ocurre una operación, como una venta, una compra, el pago de planilla, el cobro a un cliente o la adquisición de un activo. Si ese hecho se documenta y registra correctamente desde el origen, el cierre deja de ser una carrera contra el tiempo.
Para una empresa costarricense, este proceso también debe mantener coherencia con la facturación electrónica, las obligaciones tributarias, los respaldos documentales y las políticas internas de aprobación. La contabilidad no debe funcionar como un registro aislado de la operación comercial y administrativa. Debe recibir información completa, trazable y oportuna.
Por qué el ciclo contable es clave para la gestión
Una contabilidad actualizada no sirve únicamente para entregar declaraciones o atender una auditoría. Permite saber si las ventas realmente se convierten en liquidez, si las cuentas por cobrar crecen más rápido de lo esperado, si el inventario tiene una rotación saludable y si los gastos se mantienen dentro de lo presupuestado.
Cuando el ciclo contable presenta atrasos, los gerentes toman decisiones con cifras parciales. Puede parecer que la empresa tiene una buena posición de efectivo, cuando existen pagos próximos sin registrar. También puede parecer que un producto es rentable, aunque sus costos indirectos o devoluciones todavía no se hayan contabilizado.
El valor del proceso está en su continuidad. Registrar bien cada movimiento reduce ajustes al cierre, facilita las conciliaciones y mejora la calidad de los reportes financieros. No elimina la revisión profesional del contador, pero le permite dedicar más tiempo al análisis y menos a reconstruir información.
Etapas del ciclo contable en una empresa
Las etapas pueden variar según el tamaño, el sector y el nivel de control requerido. Un comercio con varias sucursales tendrá necesidades distintas a una firma de servicios profesionales. Sin embargo, el flujo central conserva la misma lógica.
Identificación y respaldo de las transacciones
Todo comienza con un hecho económico que debe contar con soporte: una factura electrónica emitida o recibida, una orden de compra, un recibo de pago, una nota de crédito, una planilla o un comprobante bancario. El documento no es un simple archivo administrativo. Es la evidencia que justifica el registro y facilita su consulta posterior.
En esta fase conviene definir responsabilidades claras. Por ejemplo, quién aprueba compras, quién valida gastos, quién registra ingresos extraordinarios y quién revisa los comprobantes antes de su contabilización. Sin estas reglas, los errores se trasladan de una etapa a otra.
Registro en comprobantes y cuentas contables
La transacción se traduce a un asiento contable aplicando la partida doble: cada movimiento afecta al menos dos cuentas y los débitos deben ser iguales a los créditos. Una venta a crédito, por ejemplo, aumenta las cuentas por cobrar y registra el ingreso correspondiente. Si hay inventario involucrado, también debe reflejarse el costo de venta.
La calidad de este registro depende en gran medida del catálogo de cuentas. Un catálogo demasiado general dificulta el análisis; uno excesivamente detallado puede volver lenta la operación. El punto adecuado depende de las decisiones que la empresa necesita tomar. Si se desea conocer la rentabilidad por sucursal, línea de negocio o centro de costo, esa estructura debe estar definida desde el inicio.
Mayorización y clasificación de la información
Después del registro, los movimientos se acumulan en las cuentas contables correspondientes. Esta clasificación permite conocer los saldos de bancos, clientes, proveedores, impuestos, inventarios, activos, préstamos, ingresos y gastos.
En sistemas integrados, muchos asientos se generan desde los módulos que originan la transacción. Una factura de venta puede actualizar cuentas por cobrar, ingresos, impuestos e inventario sin que el equipo tenga que repetir la digitación en varios lugares. La automatización reduce errores, pero requiere una configuración inicial correcta y controles sobre las excepciones.
Conciliación y revisión de saldos
Antes del cierre, la empresa debe comparar sus registros con fuentes externas e internas. La conciliación bancaria confirma que el saldo contable coincide con los movimientos reales de las cuentas bancarias, considerando depósitos en tránsito, cargos pendientes o cheques no aplicados. Las cuentas por cobrar y por pagar también deben revisarse contra auxiliares, estados de cuenta y documentos pendientes.
Esta es una de las etapas que más valor aporta al control financiero. Una diferencia no revisada puede revelar un registro duplicado, un cobro mal aplicado, una factura omitida o incluso una falla en el proceso de autorización. Resolverla en el período en que ocurre es más eficiente que investigarla meses después.
Ajustes contables del período
No todos los hechos económicos llegan registrados de forma automática. Al cierre pueden requerirse ajustes por depreciaciones, amortizaciones, provisiones, acumulaciones de gastos, intereses, inventarios, cuentas incobrables o ingresos devengados.
Estos ajustes responden al principio de reconocer los ingresos y gastos en el período que corresponde, no solamente cuando entra o sale dinero. Por ejemplo, si la empresa recibió un servicio en marzo pero lo pagará en abril, el gasto debe reconocerse en marzo si corresponde a ese período. Esta distinción evita que los estados financieros presenten resultados distorsionados.
Balance de comprobación y estados financieros
Con los registros y ajustes incorporados, se genera el balance de comprobación para verificar que las cuentas mantengan equilibrio contable. A partir de esa información se elaboran el estado de situación financiera, el estado de resultados, el estado de cambios en el patrimonio y el flujo de efectivo, según las necesidades de la empresa y el marco contable aplicable.
Los reportes financieros deben leerse en contexto. Un aumento en ventas es positivo, pero puede exigir más capital de trabajo si se está vendiendo a crédito. Una utilidad elevada tampoco garantiza disponibilidad de efectivo. Por eso, la gerencia necesita cruzar estos datos con cuentas por cobrar, inventario, presupuestos y proyecciones de caja.
Cierre y preparación del nuevo período
El cierre formaliza el resultado del período y prepara las cuentas temporales para el siguiente ciclo. En la práctica, también es el momento para dejar pendientes documentados, resguardar soportes y revisar indicadores que requieren atención.
El objetivo no es cerrar rápido a cualquier costo. Un cierre eficiente combina oportunidad y precisión. Si se acelera sin conciliar saldos críticos, la empresa puede emitir reportes oportunos pero poco confiables. Si se revisa todo de forma manual sin una fecha de corte clara, la información pierde valor para decidir.
Errores que debilitan el ciclo contable
Un error frecuente es registrar operaciones días o semanas después de que ocurren. Esto vuelve difícil conocer la posición financiera real y aumenta la cantidad de correcciones al final del mes. También es común que ventas, compras, inventario y contabilidad trabajen en herramientas separadas, obligando a trasladar datos manualmente.
Otro riesgo es permitir modificaciones sin trazabilidad. La empresa debe poder identificar quién creó, aprobó o ajustó un documento, en qué fecha y por qué motivo. Los controles por roles ayudan a proteger la información sin frenar la operación diaria.
Finalmente, no conviene asumir que automatizar significa dejar de revisar. Un sistema puede procesar miles de movimientos con rapidez, pero una cuenta contable mal configurada o un impuesto aplicado incorrectamente se replicará con la misma rapidez. La tecnología debe acompañarse de procesos definidos y revisiones periódicas.
Cómo mejorar el ciclo contable con información integrada
La mejora comienza al conectar la operación con la contabilidad. Cuando facturación electrónica, punto de venta, compras, inventario, bancos y cuentas por cobrar comparten una misma plataforma, se reducen los registros duplicados y se obtiene mayor trazabilidad desde el comprobante hasta el estado financiero.
Un ERP permite definir flujos de aprobación, catálogos de cuentas, centros de costo y permisos según el rol de cada usuario. También facilita consultar información en tiempo real, generar auxiliares y revisar excepciones antes de que se conviertan en diferencias de cierre. Para empresas en crecimiento, esta visibilidad es especialmente útil cuando existen sucursales, varias cajas, bodegas o diferentes responsables de operación.
SoftDial acompaña este enfoque mediante soluciones empresariales configurables que centralizan los procesos financieros, comerciales y administrativos, con facturación electrónica integrada y acceso seguro a la información. La herramienta correcta debe adaptarse al proceso de la empresa, sin perder el orden y control que exige una gestión financiera responsable.
Un ciclo contable bien ejecutado no se mide solo por balances que cuadran. Se mide por la capacidad de la empresa para detectar una desviación a tiempo, responder con datos confiables y avanzar al siguiente período con control sobre cada decisión.