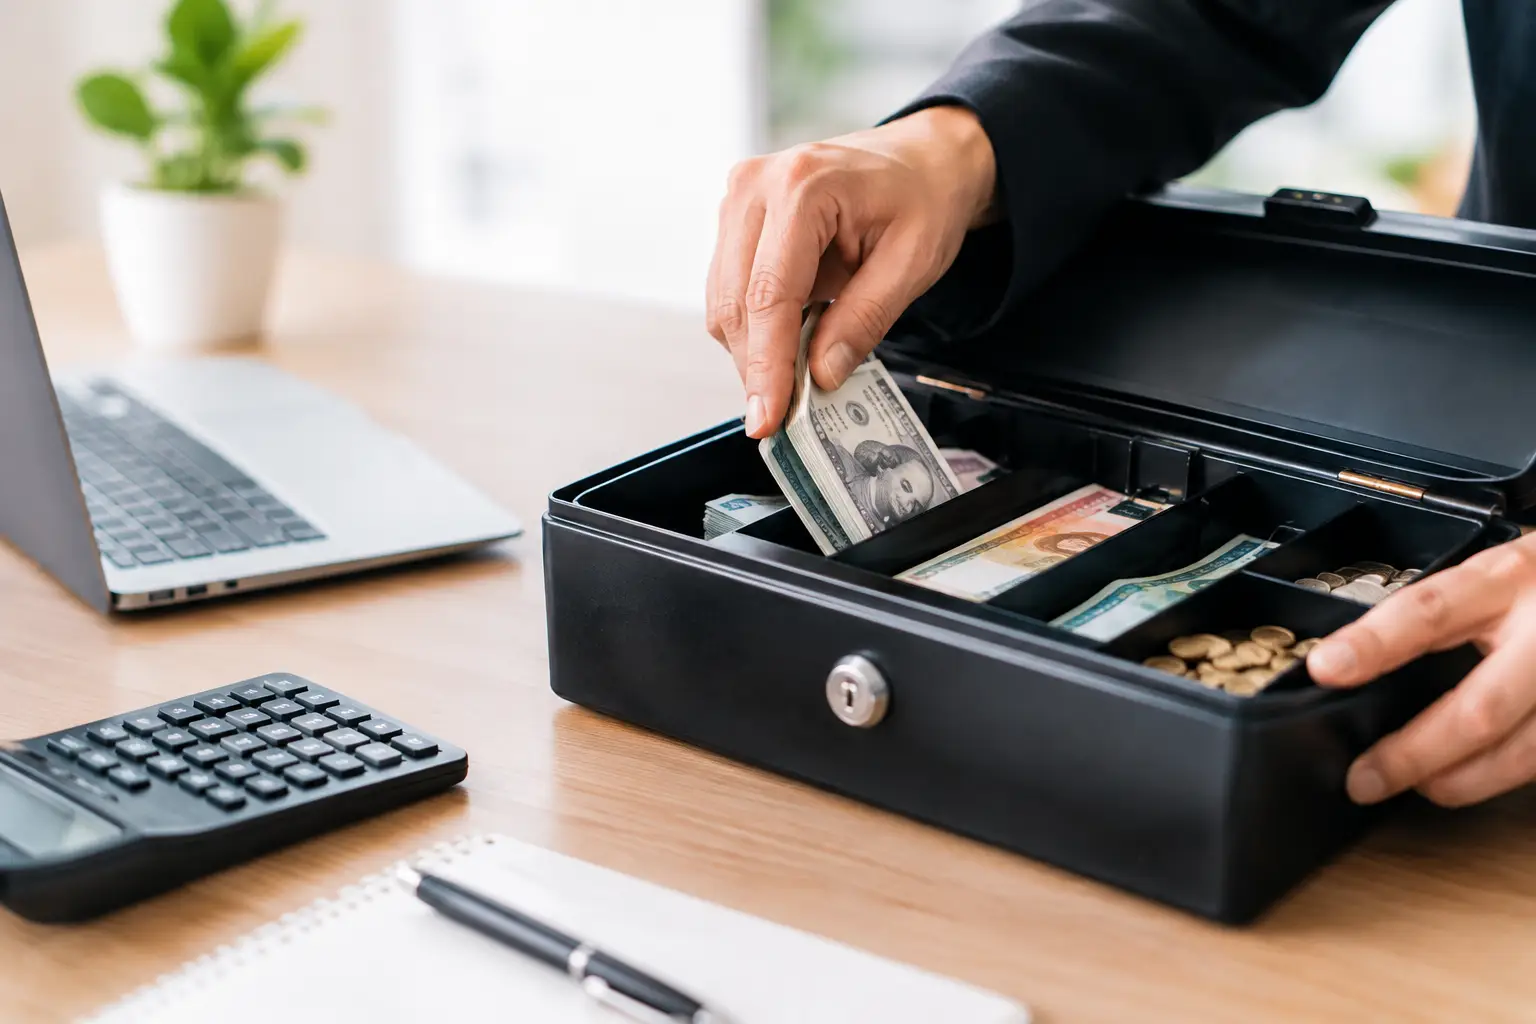
El dinero que ingresa por caja no debería depender de la memoria del cajero, una libreta al final del turno o una revisión tardía de la administración. Los mejores controles de caja convierten cada venta, devolución, descuento y movimiento de efectivo en información verificable. Para una empresa costarricense con uno o varios puntos de venta, este nivel de orden protege la liquidez y evita que pequeñas diferencias se conviertan en pérdidas recurrentes.
Un buen control no consiste únicamente en contar billetes. Debe relacionar la apertura de caja, las ventas facturadas, los medios de pago, los retiros autorizados, las devoluciones y el cierre diario. Cuando estos datos están centralizados, la gerencia puede detectar excepciones a tiempo y tomar decisiones con cifras reales, no con estimaciones.
Qué tienen los mejores controles de caja
El control efectivo empieza antes de registrar la primera venta. Cada caja debe abrir con un fondo definido, asignado a una persona responsable y registrado en el sistema. De esta forma, el efectivo inicial no se confunde con la venta del día ni con dinero depositado posteriormente.
Durante la operación, toda transacción debe quedar asociada a un usuario, una sucursal, una caja y una forma de pago. No es lo mismo recibir efectivo, tarjetas, transferencias, SINPE Móvil o vales internos. Agrupar todo bajo un único monto de ventas puede ocultar errores de registro y dificulta la conciliación posterior con el banco o el datáfono.
Los mejores controles de caja también restringen acciones sensibles. Una devolución, una anulación, un cambio de precio o un retiro de efectivo no deberían realizarse sin permisos definidos. El objetivo no es entorpecer la atención al cliente, sino establecer una trazabilidad clara: quién ejecutó la acción, cuándo ocurrió, cuál fue el motivo y quién la autorizó.
Apertura y cierre con montos esperados
Al finalizar cada turno, el sistema debe comparar el monto teórico de caja contra el conteo físico reportado. Esa diferencia puede ser un faltante, un sobrante, una venta mal registrada o un medio de pago clasificado de forma incorrecta. Lo relevante es que se documente y se revise el mismo día.
Esperar hasta el cierre mensual para investigar diferencias reduce la posibilidad de encontrar su causa. En cambio, un cierre diario permite consultar al cajero, revisar comprobantes y corregir procesos mientras la operación todavía está fresca. En negocios con horarios extendidos, el cierre por turno ofrece un control aún más preciso.
Registro de retiros, gastos y fondos de cambio
Muchas diferencias nacen fuera de la venta. Por ejemplo, cuando se utiliza efectivo de caja para pagar un transporte, comprar suministros urgentes o entregar un fondo a otra persona sin comprobante. Estos movimientos pueden ser válidos, pero deben registrarse con categoría, responsable, monto y respaldo.
El fondo de cambio merece el mismo cuidado. Debe mantenerse separado de las ventas, tener un valor definido y verificarse en cada cierre. Si el fondo cambia sin control, la empresa pierde visibilidad sobre el efectivo realmente generado por la operación.
Controles de caja según el tipo de negocio
No todas las empresas enfrentan el mismo riesgo. Una tienda con alto volumen de transacciones requiere rapidez en caja y validaciones automáticas. Un distribuidor puede necesitar controlar cobros contra facturas pendientes y liquidaciones de ruta. Un restaurante debe vigilar anulaciones, descuentos y cortes por turno. Para una cadena, el desafío adicional es comparar sucursales bajo criterios uniformes.
En una operación pequeña, un responsable puede revisar personalmente el cierre y los comprobantes. A medida que aumentan las cajas, los horarios y las sucursales, ese método deja de ser sostenible. La empresa necesita reglas configuradas en el sistema, perfiles de acceso y reportes consolidados para no depender de revisiones manuales interminables.
También hay que considerar el equilibrio entre control y servicio. Pedir demasiadas autorizaciones para operaciones frecuentes puede generar filas y frustración. La solución es definir límites: ciertos descuentos pueden ser aprobados por el supervisor, mientras que anulaciones superiores a un monto específico requieren autorización administrativa. Las reglas deben responder al riesgo y a la realidad del negocio.
Indicadores que la gerencia debe revisar
Un cierre cuadrado no garantiza por sí solo una operación sana. La administración necesita observar tendencias. Si una caja presenta sobrantes o faltantes repetidos, aunque sean pequeños, existe un problema de capacitación, proceso o supervisión que merece atención.
Conviene revisar diariamente las ventas por forma de pago, las diferencias por caja, los retiros realizados, las anulaciones, las notas de crédito y los descuentos aplicados. Semanalmente, es útil comparar estos indicadores entre cajeros, turnos y sucursales. Una variación no siempre indica una irregularidad, pero sí una razón para investigar con datos.
Los depósitos bancarios también deben vincularse con los cierres de caja correspondientes. Cuando el efectivo entregado a tesorería no coincide con lo depositado, la empresa debe poder identificar en qué punto ocurrió la diferencia. Esta conciliación es especialmente importante para comercios con varias sucursales o traslado de valores entre ubicaciones.
Errores frecuentes que debilitan el control
El primer error es usar hojas de cálculo aisladas para registrar cierres. Pueden servir como apoyo temporal, pero obligan a duplicar información, aumentan el riesgo de modificaciones sin historial y dificultan consolidar varias sucursales. El segundo es compartir usuarios o contraseñas entre colaboradores. Si varias personas operan con el mismo acceso, la trazabilidad desaparece.
También es común permitir anulaciones o devoluciones sin motivos estandarizados. Un catálogo sencillo de razones ayuda a analizar por qué suceden y a detectar patrones. Por ejemplo, un número alto de anulaciones por error de precio puede revelar un problema de actualización de listas, no necesariamente un error del cajero.
Otro punto crítico es separar el punto de venta de la contabilidad. Si las ventas, impuestos, cuentas por cobrar e inventario se registran en plataformas distintas, la conciliación consume tiempo y crea diferencias. La facturación electrónica integrada y el registro automático de los movimientos contables reducen tareas manuales y fortalecen la consistencia de los datos.
Tecnología para controlar sin complicar la operación
Un sistema de punto de venta conectado con el ERP permite que la información de caja llegue a la administración en tiempo real. La gerencia puede consultar ventas, diferencias y movimientos sin esperar el envío de reportes por correo o mensajes. Además, los permisos por roles limitan el acceso de cada colaborador a las funciones que realmente necesita.
La nube aporta una ventaja práctica para empresas con sucursales: el responsable financiero puede revisar los cierres desde una ubicación central, mientras cada local mantiene su operación diaria. Esto no sustituye los procedimientos internos, pero sí facilita su cumplimiento y conserva un historial confiable para auditorías o revisiones administrativas.
SoftDial puede centralizar punto de venta, facturación electrónica, inventario y contabilidad en una misma plataforma, evitando que un movimiento de caja tenga que registrarse varias veces. Para la empresa, esto se traduce en menos digitación, mayor trazabilidad y una visión más clara del efectivo disponible.
Cómo implementar un control de caja que sí se cumpla
La implementación debe iniciar con un mapa simple del proceso actual: quién abre la caja, quién registra ventas, quién autoriza excepciones, dónde se guarda el efectivo y quién realiza el depósito. A partir de ahí, se definen responsables, límites de autorización y comprobantes requeridos. El procedimiento debe ser claro para que cada persona sepa qué hacer ante una diferencia.
Luego, configure el sistema con cajas, usuarios, perfiles y formas de pago reales. Capacite al personal con escenarios cotidianos, como una devolución parcial, un pago combinado o un retiro para gastos menores. Finalmente, establezca una revisión diaria al inicio y una evaluación periódica de los indicadores para ajustar las reglas cuando cambie la operación.
El mejor control de caja es el que el equipo puede ejecutar todos los días sin improvisar y que la gerencia puede verificar sin perseguir papeles. Cuando cada movimiento queda registrado, autorizado y conciliado, el efectivo deja de ser una fuente de incertidumbre y se convierte en información útil para dirigir el negocio con mayor seguridad.