Una venta puede parecer un proceso simple: cobrar, entregar el comprobante y atender al siguiente cliente. Sin embargo, cuando al final del día el inventario no coincide, falta efectivo en caja o contabilidad debe reconstruir ventas manualmente, queda claro que el punto de cobro define mucho más que la rapidez de una transacción. La decisión entre POS integrado versus caja registradora afecta el control administrativo, la precisión financiera y la capacidad de crecer de un negocio.
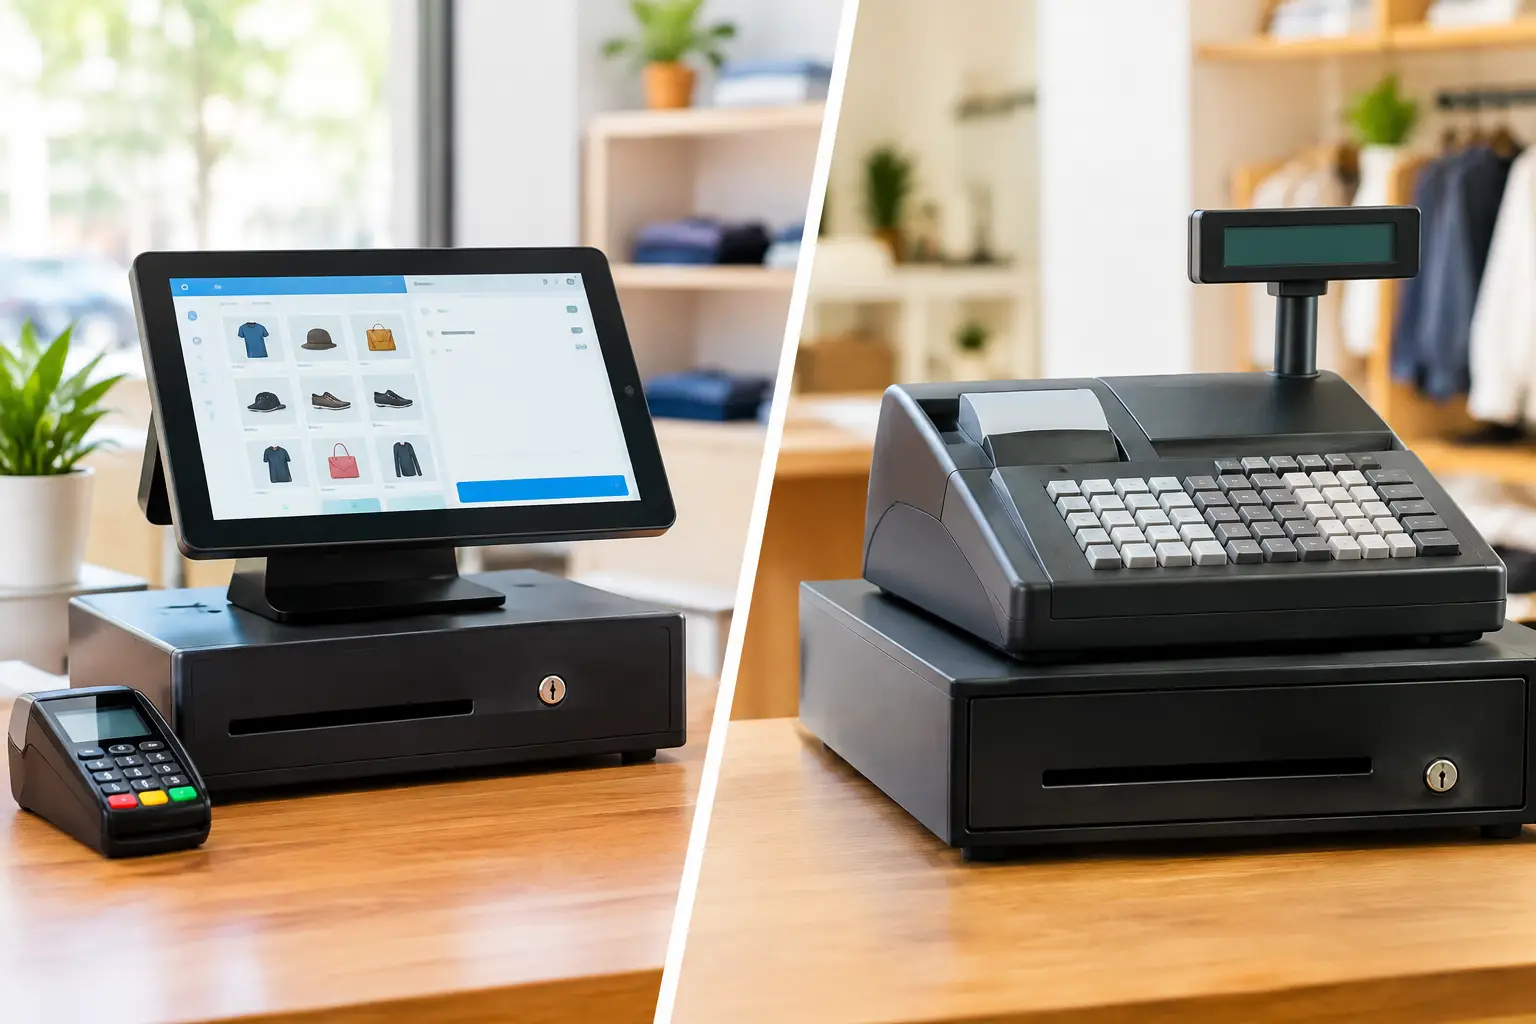
Una caja registradora cumple una función puntual: registrar cobros y resguardar efectivo. Un POS integrado, en cambio, conecta la venta con inventario, facturación electrónica, cuentas por cobrar, reportes y, según la operación, con contabilidad, clientes, sucursales o compras. No se trata de afirmar que una alternativa sirve para todos los casos. Se trata de identificar en qué momento una herramienta básica empieza a limitar la operación.
POS integrado versus caja registradora: diferencias reales
La caja registradora tradicional está diseñada para una tarea concreta. Permite ingresar importes, calcular el cambio, aplicar ciertas configuraciones de impuestos y obtener un cierre de caja. Para negocios muy pequeños, con pocos productos, una sola persona atendiendo y bajo volumen de ventas, puede resolver la necesidad inmediata de cobrar.
El límite aparece cuando la información generada en caja debe trasladarse a otros procesos. Si cada cierre se registra luego en una hoja de cálculo, si el inventario se actualiza por separado o si los comprobantes electrónicos se emiten desde otra plataforma, el negocio opera con datos fragmentados. Esa separación aumenta el trabajo administrativo y crea espacios para diferencias, omisiones o duplicidad de registros.
Un POS integrado convierte cada venta en información operativa disponible para otras áreas. Al facturar, el sistema puede descontar existencias, registrar la forma de pago, asociar el cliente, actualizar el movimiento de caja y dejar el documento disponible para consulta. Cuando se integra con un ERP, el dato no tiene que digitarse varias veces para llegar a contabilidad o a la administración.
La diferencia, por tanto, no es solo tecnológica. Es una diferencia de método de trabajo. La caja registradora registra una transacción; un POS integrado registra una transacción y la incorpora al control del negocio.
El inventario deja de depender de estimaciones
En comercios con variedad de productos, el inventario suele ser el primer punto donde se nota la diferencia. Una caja puede indicar cuánto se vendió durante el día, pero no necesariamente qué artículo salió, cuál está próximo a agotarse, qué producto presenta baja rotación o si existen diferencias entre el inventario físico y el sistema.
Con un POS integrado, las ventas se relacionan con el catálogo de productos y las existencias. Esto permite consultar disponibilidad antes de vender, reducir el riesgo de ofrecer mercadería agotada y detectar productos que requieren reposición. También facilita revisar márgenes, promociones y movimientos por sucursal cuando la configuración del sistema lo contempla.
Esto no elimina la necesidad de realizar tomas físicas ni corrige por sí solo errores de recepción, devoluciones o mermas. Lo que sí hace es entregar una base de control más confiable para investigar diferencias y tomar decisiones con mayor rapidez.
La facturación electrónica no debería vivir aparte
Para una empresa costarricense, la emisión correcta de comprobantes electrónicos forma parte de la operación diaria. Cuando la facturación se maneja fuera del punto de venta, el equipo debe alternar entre sistemas o repetir información de la transacción. Además de ralentizar la atención, este proceso puede aumentar errores en artículos, clientes, montos o medios de pago.
Un POS con facturación electrónica integrada permite que el comprobante se genere desde el mismo flujo de cobro. La empresa obtiene trazabilidad desde la venta hasta el documento emitido, sin obligar al cajero a reconstruir la transacción en otra herramienta. Este aspecto es especialmente valioso cuando hay alto tránsito de clientes, ventas a crédito o necesidades frecuentes de consulta y reimpresión.
La integración debe evaluarse con cuidado. No basta con que un proveedor indique que el sistema factura. Conviene revisar cómo se administran anulaciones, notas de crédito, devoluciones, consecutivos, consulta de documentos y contingencias operativas. Son detalles que tienen impacto directo en el cierre diario y en el orden administrativo.
¿Cuándo una caja registradora puede ser suficiente?
No toda empresa requiere el mismo nivel de funcionalidad desde el primer día. Una caja registradora puede ser una opción razonable si la operación es estable, existe un único punto de cobro, el catálogo es reducido y el volumen de ventas no exige controles complejos. También puede funcionar como equipo complementario en ciertos escenarios muy específicos.
El problema no es utilizar una caja registradora. El problema es mantenerla cuando la operación ya requiere información que no puede entregar. Si el administrador pregunta cuáles productos se vendieron por horario, cuál sucursal tuvo más devoluciones, cuánto efectivo debería existir por cajero o qué clientes compran con mayor frecuencia, una caja convencional rara vez responde con el nivel de detalle necesario.
Antes de decidir, conviene evaluar cuatro condiciones: el número de transacciones diarias, la cantidad de productos o servicios, la necesidad de emitir comprobantes electrónicos y el grado de control que exige la administración. Cuando estas variables aumentan, la alternativa integrada adquiere más sentido.
Lo que un POS integrado aporta a la gestión diaria
El valor de un POS no se limita a una pantalla de cobro más moderna. Su aporte está en reducir tareas manuales y hacer visible lo que ocurre en cada punto de venta. Para una gerencia, esto significa contar con información disponible sin esperar a que alguien consolide datos de varias cajas o archivos.
Un sistema bien implementado puede facilitar el control por usuario y rol, de modo que cada colaborador tenga acceso solo a las funciones necesarias. El cajero procesa ventas y arqueos; una jefatura puede revisar descuentos, anulaciones o cierres; la administración accede a reportes consolidados. Esta separación ayuda a fortalecer la trazabilidad y a establecer responsabilidades claras.
También mejora el manejo de múltiples medios de pago. Efectivo, tarjetas, transferencias, créditos o combinaciones de pago deben reflejarse correctamente para que el cierre de caja sea verificable. Cuando el registro se realiza de forma consistente desde el punto de venta, es más sencillo comparar lo cobrado con los depósitos, liquidaciones y movimientos contables.
En negocios con sucursales, la centralización cobra todavía más importancia. Operar cada local con herramientas independientes obliga a consolidar ventas, inventarios y cierres manualmente. Un POS integrado en la nube permite consultar información por ubicación y por período, manteniendo una visión general sin perder el detalle de cada operación.
Costos: mirar más allá del equipo inicial
Una caja registradora puede parecer menos costosa porque su adquisición inicial suele ser directa. No obstante, el costo real también incluye horas de digitación, conciliaciones manuales, errores de inventario, reportes tardíos y tiempo invertido en buscar el origen de una diferencia de caja.
Un POS integrado normalmente requiere una cuota de licenciamiento, configuración, capacitación y, según el caso, dispositivos compatibles. Esa inversión debe analizarse frente a los ahorros operativos y al control que genera. Para una empresa que procesa pocas ventas y no tiene necesidad de integración, el retorno puede tardar más. Para un comercio con inventario activo, varios usuarios o sucursales, el costo de seguir trabajando con información separada puede ser mayor que la suscripción mensual.
La decisión tampoco debe basarse únicamente en las funciones disponibles. Un sistema con muchas opciones, pero difícil de adoptar, puede provocar que el personal vuelva a procesos paralelos. La solución adecuada debe ajustarse al flujo real de venta, permitir configuraciones alineadas con la empresa y contar con respaldo local cuando se requiera soporte.
Cómo elegir el sistema adecuado para su empresa
El punto de partida es mapear el proceso actual, desde que el cliente solicita un producto hasta que se realiza el cierre y se registra la información financiera. Ahí suelen aparecer los puntos críticos: ventas anotadas aparte, inventario que se actualiza tarde, facturas emitidas después del cobro, descuentos sin autorización o reportes que solo están listos varios días después.
Luego, defina qué información necesita revisar cada día y quién debe verla. Si la prioridad es conocer ventas por producto, controlar existencias, emitir comprobantes electrónicos y supervisar varias cajas, el sistema debe responder a esas necesidades desde un mismo entorno. Si además la empresa requiere contabilidad, cuentas por cobrar, compras o análisis gerencial, es preferible evaluar una plataforma que pueda integrar esos procesos sin obligar a reemplazar herramientas cada vez que el negocio crece.
SoftDial acompaña este tipo de operación con soluciones que conectan punto de venta, facturación electrónica y procesos administrativos dentro de una plataforma configurable para la realidad empresarial costarricense. El objetivo no es agregar tecnología por agregarla, sino evitar que una venta termine convertida en varios registros manuales.
La mejor decisión surge cuando el punto de cobro deja de evaluarse como una simple caja y se analiza como una fuente de información crítica. Si cada transacción puede alimentar inventario, facturación y control financiero desde el momento en que ocurre, la empresa gana tiempo para atender mejor, corregir antes y crecer con mayor orden.