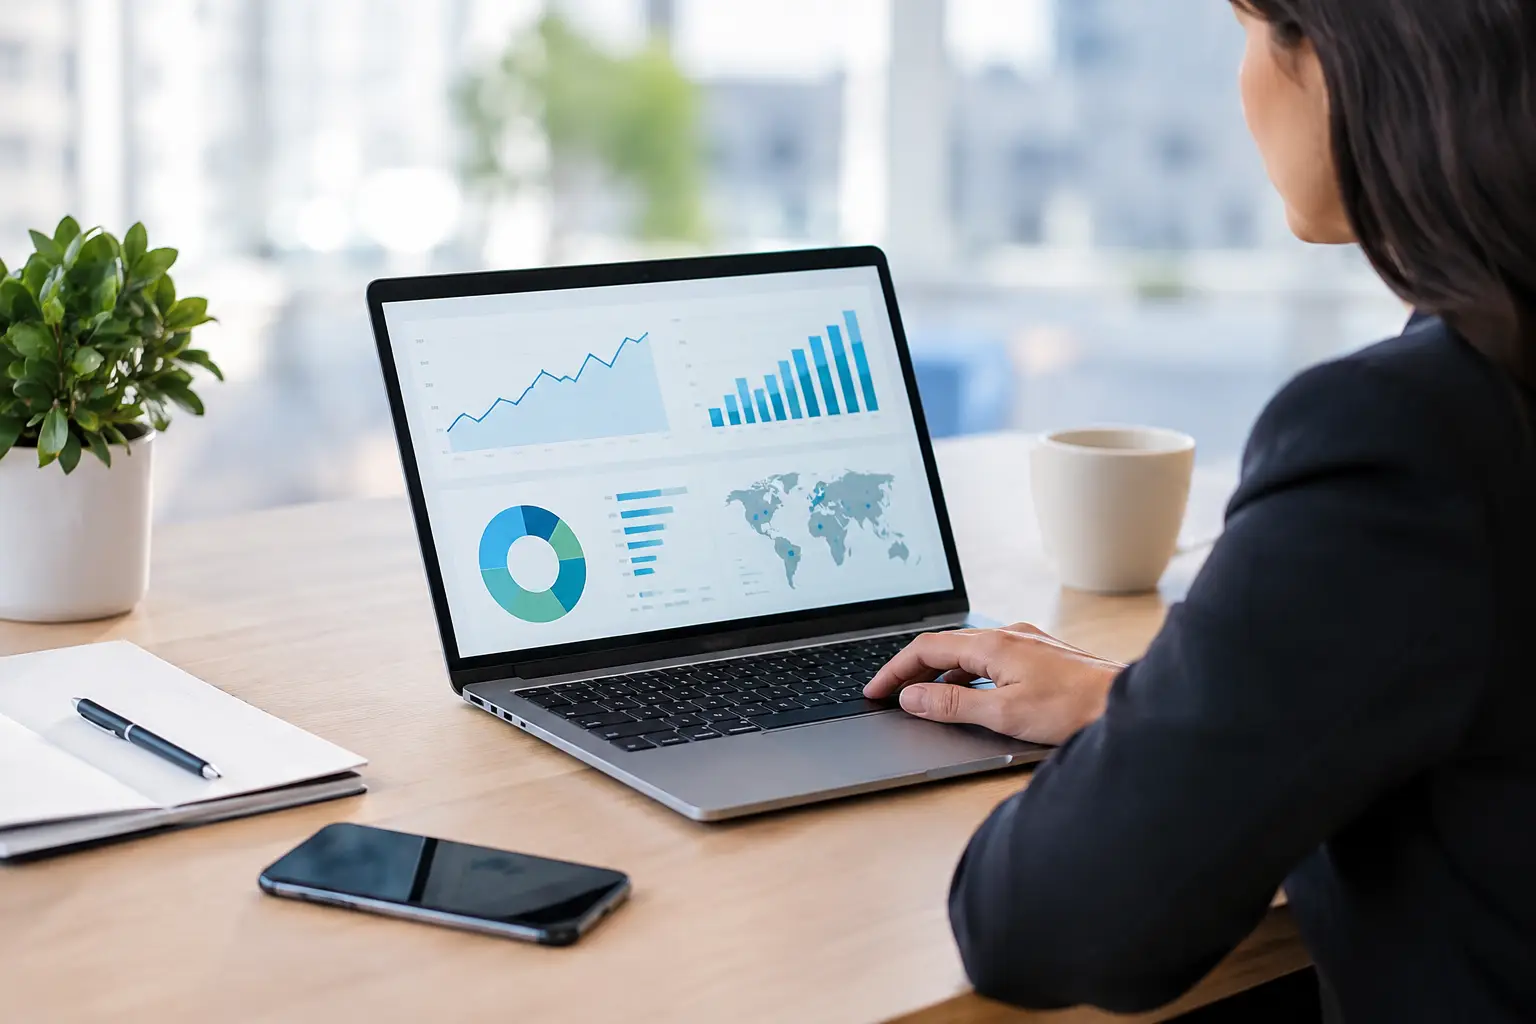
Una diferencia de inventario detectada al cierre del mes, una cuenta por cobrar vencida que nadie escaló a tiempo o una sucursal con ventas inferiores a lo esperado no son solo incidencias administrativas. Son señales operativas que, si llegan tarde, reducen el margen de maniobra de la empresa. Las tendencias de analítica empresarial operativa responden precisamente a esa necesidad: convertir los datos diarios de ventas, contabilidad, compras, inventario y producción en información útil para actuar con rapidez.
Para las empresas costarricenses, la prioridad ya no es acumular reportes. Es contar con una visión confiable de lo que ocurre en cada área, con información actualizada y criterios claros para intervenir antes de que un desvío se convierta en un problema financiero, comercial o de servicio.
De reportes históricos a control operativo diario
Durante años, muchas organizaciones han utilizado la analítica como una actividad de cierre: se revisan ventas, gastos, utilidades y saldos cuando el periodo ya terminó. Estos reportes siguen siendo necesarios, pero tienen una limitación evidente: explican lo ocurrido cuando las posibilidades de corregirlo son menores.
La analítica operativa cambia el enfoque. Integra datos transaccionales de la operación diaria para responder preguntas concretas: ¿qué productos están rotando menos?, ¿qué clientes superaron su límite de crédito?, ¿qué sucursal presenta diferencias de caja?, ¿qué órdenes están atrasadas?, ¿cuál centro de costo está excediendo su presupuesto?
No se trata de monitorear cada indicador por el simple hecho de medir. Una empresa con demasiados tableros puede terminar con más información y menos control. El valor aparece cuando cada métrica tiene un responsable, una frecuencia de revisión y una decisión asociada.
Indicadores conectados con procesos reales
La tendencia más relevante es abandonar los indicadores aislados. Una caída en ventas, por ejemplo, requiere contexto: disponibilidad de inventario, comportamiento por vendedor, descuentos aplicados, devoluciones, margen por categoría y cobranza asociada. Analizar un solo dato puede llevar a decisiones equivocadas.
Cuando el ERP, el punto de venta, la contabilidad y el CRM comparten una misma base de información, el gerente puede relacionar causas y efectos sin depender de consolidaciones manuales en hojas de cálculo. Esto reduce tiempos, evita versiones distintas de un mismo reporte y mejora la trazabilidad de cada dato.
Analítica en tiempo real, pero con criterio empresarial
El acceso a información en tiempo real se ha convertido en una expectativa para gerencias y responsables de operación. Sin embargo, tiempo real no significa que cada decisión deba ser inmediata. Significa que la empresa puede conocer su situación actual sin esperar al cierre contable o a que un colaborador prepare un informe.
En comercios con varias cajas o sucursales, por ejemplo, consultar ventas, anulaciones, medios de pago y movimientos de inventario durante la jornada facilita detectar situaciones que requieren validación. En una distribuidora, conocer pedidos pendientes, existencias comprometidas y cuentas vencidas puede definir si una orden debe liberarse, ajustarse o mantenerse en espera.
El criterio está en definir qué información exige alertas y qué información debe analizarse por tendencias. Una diferencia de caja considerable puede requerir atención inmediata. Una reducción gradual en el margen bruto, en cambio, puede necesitar una revisión semanal que considere precios de compra, descuentos y mezcla de productos.
Alertas basadas en excepciones
Las alertas por excepción son una aplicación práctica con alto impacto. En lugar de pedirle a una persona que revise decenas de reportes para identificar anomalías, el sistema puede señalar condiciones previamente definidas: inventario bajo el mínimo, facturas próximas a vencer, compras fuera de presupuesto, descuentos por encima del límite autorizado o ventas inusuales frente al comportamiento habitual.
La calidad de estas alertas depende de la configuración. Si los umbrales son demasiado sensibles, la empresa genera ruido y los usuarios dejan de prestar atención. Si son demasiado amplios, los problemas llegan tarde. Conviene iniciar con procesos de mayor riesgo financiero u operativo, revisar la utilidad de cada aviso y ajustar las reglas conforme cambia el negocio.
Analítica predictiva aplicada a decisiones alcanzables
La analítica predictiva ya no pertenece únicamente a grandes corporaciones. Las empresas medianas pueden utilizar sus propios datos históricos para anticipar demanda, necesidades de reposición, comportamiento de cobro o variaciones estacionales. Su utilidad no está en prometer certeza absoluta, sino en reducir la dependencia de suposiciones.
Un pronóstico de ventas puede ayudar a planificar compras y evitar dos costos frecuentes: capital inmovilizado en mercancía de baja rotación y faltantes que provocan ventas perdidas. De forma similar, una proyección de flujo de caja permite evaluar con mayor anticipación si las cuentas por cobrar esperadas cubrirán compromisos próximos con proveedores, planilla o impuestos.
Pero los modelos deben interpretarse dentro del contexto local. Un cambio en precios, una nueva sucursal, una campaña comercial, la estacionalidad de ciertos sectores o una modificación en las condiciones de crédito pueden hacer que el historial deje de ser suficiente. La proyección orienta la decisión; no reemplaza el conocimiento de quien administra la operación.
Calidad y gobierno del dato como condición de confianza
Ninguna tendencia de analítica empresarial operativa funciona si el dato de origen es incompleto, duplicado o se registra fuera de tiempo. La tecnología puede presentar gráficos claros, pero no puede corregir automáticamente una política comercial mal aplicada, un producto mal clasificado o una factura que nunca se registró.
Por eso, el gobierno del dato deja de ser un asunto exclusivo del área de tecnología. Finanzas debe definir estructuras contables y centros de costo consistentes. Operaciones debe mantener reglas claras para movimientos de inventario. Ventas debe proteger la calidad de clientes, precios y condiciones comerciales. La gerencia debe validar cuáles indicadores representan realmente el desempeño del negocio.
El control por roles también resulta decisivo. No todos los usuarios requieren acceso a toda la información ni capacidad de modificarla. Separar permisos para consultar, aprobar, registrar o anular transacciones protege la integridad de los datos y fortalece la auditoría interna. En un entorno cloud, este control debe acompañarse de respaldos, registro de acciones y políticas de acceso adecuadas.
Autoservicio para gerencias, sin perder control
Otra tendencia es el acceso más directo a la información por parte de usuarios no técnicos. Gerentes, encargados financieros y jefaturas esperan consultar indicadores sin solicitar cada reporte al departamento de sistemas o al área contable. Esta autonomía acelera la revisión y permite que las reuniones se concentren en decisiones, no en buscar cifras.
El equilibrio es importante. Dar autoservicio no implica permitir que cada usuario construya cálculos sin reglas comunes. Las definiciones de ventas netas, margen, cartera vencida o rentabilidad deben mantenerse uniformes en toda la empresa. Si cada área utiliza una fórmula distinta, la discusión se desplaza del resultado a la confiabilidad del número.
Una plataforma integrada permite publicar información relevante según el rol del usuario. Un administrador puede requerir una vista global de liquidez, ventas y rentabilidad. Un jefe de sucursal necesita observar metas, caja, devoluciones e inventario local. Un contador requiere validar saldos, documentos pendientes y movimientos que afecten el cierre. La información correcta debe llegar a quien puede actuar sobre ella.
Automatización de análisis repetitivos
La automatización está desplazando tareas que consumen tiempo y agregan poco valor: consolidar archivos de sucursales, comparar reportes manualmente, identificar documentos vencidos o revisar movimientos fuera de política. El objetivo no es eliminar el criterio humano, sino liberarlo para investigar causas, negociar acciones y dar seguimiento a resultados.
En SoftDial, la centralización de módulos financieros, comerciales y administrativos permite que la analítica parta de transacciones registradas dentro de una misma operación. Esto es especialmente valioso para empresas que desean reducir la dependencia de archivos dispersos y contar con trazabilidad desde una venta o compra hasta su efecto contable.
La automatización debe implementarse de forma gradual. Es preferible comenzar por un proceso con impacto claro, como el seguimiento de cartera o el control de inventario, antes que intentar transformar todos los reportes al mismo tiempo. Así se validan datos, responsables y decisiones antes de ampliar el alcance.
Cómo priorizar la analítica que sí genera resultados
La mejor pregunta para iniciar no es qué tablero se debe comprar, sino qué decisiones se están tomando tarde, con datos incompletos o con demasiado esfuerzo manual. A partir de esa respuesta, la empresa puede definir indicadores, fuentes de información, responsables y frecuencia de revisión.
Una organización con problemas de liquidez debería priorizar cartera, flujo de caja, compromisos de pago y rentabilidad por cliente. Un comercio con alta rotación debe concentrarse en disponibilidad, margen, devoluciones y desempeño por sucursal. Una empresa de producción necesita observar costos, consumo de materiales, órdenes en proceso y cumplimiento de entregas. La prioridad depende del riesgo y del objetivo de negocio, no de la moda tecnológica.
La analítica operativa produce valor cuando se integra a la rutina de gestión: revisar, decidir, ejecutar y medir nuevamente. Una cifra visible que no cambia ninguna acción es solo un reporte. Una cifra confiable que permite corregir a tiempo puede proteger el margen, el servicio al cliente y la capacidad de crecimiento de la empresa.